Sept semaines avant le jeudi noir, un statisticien annonce publiquement un krach « terrible ». Il n’est pas le seul : un banquier de premier plan et la Réserve fédérale elle-même s’alarment depuis des mois. Le krach de 1929 n’a donc surpris personne — et c’est précisément ce qui rend cette histoire dérangeante.
Le 5 septembre 1929, dans une salle de conférence du Massachusetts, un homme d’affaires au visage étroit et à la barbiche grise prononce une phrase que la presse va reprendre le soir même : tôt ou tard, un krach viendra, et il pourra être terrible. Roger Babson n’est ni prophète ni marginal. Il vend des analyses statistiques à des milliers d’abonnés. Et Wall Street, ce jour-là, recule d’environ 3 % dans l’après-midi — les chroniqueurs baptiseront l’épisode le Babson Break. Puis les cours remontent, et l’on passe à autre chose. Sept semaines plus tard, le jeudi noir.
Un avertissement daté, public, et parfaitement ignoré
Commençons par ce qui est attesté. Babson parle le 5 septembre 1929 devant la Conférence nationale des affaires, à Wellesley. Sa mise en garde est publique, imprimée, discutée. Elle provoque une secousse d’une journée sur le marché, ce qui prouve au moins une chose : les opérateurs de 1929 étaient parfaitement capables de comprendre ce qu’on leur disait.
Ce qui est plus discutable, c’est la valeur de sa méthode. Babson faisait reposer ses prévisions sur une transposition à l’économie de la troisième loi de Newton : à toute action correspond une réaction égale et opposée. Une période d’excès devait donc être suivie d’une dépression d’ampleur comparable. Ce n’est pas de l’économie, c’est une analogie. Et Babson annonçait la même chose depuis plusieurs années, ce qui lui vaudra plus tard l’accusation d’avoir eu raison comme une horloge arrêtée. L’argument n’est pas idiot. Il ne change rien au fait que l’avertissement, lui, a bien été formulé.
Car Babson n’était pas seul. Dès mars 1929, Paul Warburg, l’un des banquiers les plus respectés du pays, l’un des concepteurs de la Réserve fédérale, écrit dans la presse financière que la spéculation effrénée finira en dépression générale. Réponse des milieux d’affaires : il cherche à saboter la prospérité américaine. En février de la même année, le conseil de la Réserve fédérale met en garde les banques membres contre le crédit accordé pour spéculer, puis relève son taux à 6 % en août. Ces textes existent. Personne ne les a cachés.
Les signaux n’étaient pas dissimulés, ils étaient affichés
Le plus troublant, quand on relit la décennie, c’est l’absence de secret. En cinq ans, les cours quadruplent : l’indice Dow Jones passe d’environ 100 points à 381 le 3 septembre 1929, son sommet. Deux milliards de dollars sont engagés sur le marché. Un Américain sur trois confie une part de ses économies à Wall Street. On crée en moyenne une société d’investissement par jour. Les prêts consentis aux courtiers pour financer les achats d’actions dépassent les 8 milliards de dollars à l’automne.
Et surtout : on achète sur marge. Le particulier avance 10 %, 20 %, parfois moins, le reste étant prêté par sa banque ou son agent de change, l’action elle-même servant de gage. Certaines banques se mettent à prêter sans garantie réelle, une première. Autrement dit, une baisse de 10 % suffit à effacer l’apport d’un petit porteur et à déclencher l’appel de marge qui l’obligera à vendre.
Le climat, on le connaît par les objets. Des téléscripteurs dans les salons de coiffure, dans les bars, dans certains trains. En août 1929, John Raskob, le patron de General Motors, publie dans le Ladies’ Home Journal un article intitulé en substance « tout le monde devrait être riche » : quinze dollars placés chaque mois pendant vingt ans, affirme-t-il, feraient 80 000 dollars. La promesse initiale était déjà audacieuse ; en circulant de bouche à oreille, elle s’est raccourcie jusqu’à devenir une richesse en un an ou deux. C’est ainsi que fonctionne une rumeur d’enrichissement : elle accélère.
À cela s’ajoutent des manipulations que les enquêtes du Sénat établiront ensuite en détail : les pools, ces syndicats d’investisseurs, parfois de grandes banques, parfois des hommes politiques, qui achètent massivement un titre pour en faire flamber le cours, entretiennent la rumeur, puis revendent discrètement au sommet. Le petit porteur arrivé en dernier reste avec le papier.
Krach de 1929 : entendre l’avertissement, c’était le réaliser
Reste la vraie question, celle qui fait de cet épisode autre chose qu’une histoire de sourds. Pourquoi des gens intelligents, informés, dont c’était le métier, n’ont-ils pas agi ?
Parce qu’un avertissement boursier n’est pas un bulletin météo. La tempête arrive que vous y croyiez ou non ; le krach de 1929, lui, avait besoin qu’on y croie. Dire « les cours sont trop hauts » ne décrit pas un fait extérieur, cela recommande une action : vendre. Et si un nombre suffisant de porteurs vendent en même temps, dans un marché où la moitié des positions sont financées à crédit, la vente déclenche exactement l’effondrement qu’elle voulait éviter.
Chaque acteur avait donc une raison précise, individuelle, de ne pas être convaincu. Le courtier vivait des commissions. La banque avait prêté sur des titres qu’une baisse rendrait insuffisants. Le porteur sur marge savait qu’admettre le risque revenait à liquider sa position à perte, tout de suite, alors que le voisin qui restait gagnait encore. Un économiste dirait qu’il n’y avait pas d’aveuglement, mais une structure d’incitations où personne n’avait intérêt à faire le premier pas. C’est probablement l’explication la plus solide, et elle est infiniment moins flatteuse que la bêtise collective : il ne suffit pas qu’un avertissement soit juste pour qu’il soit entendu, il faut aussi que quelqu’un ait avantage à l’entendre.
Irving Fisher, ou pourquoi les autorités rassurent
Le 15 octobre 1929, à neuf jours du jeudi noir, Irving Fisher, professeur à Yale et sans doute l’économiste américain le plus considéré de son temps, déclare que les cours ont atteint ce qui ressemble à un haut plateau permanent. La phrase est devenue le monument de l’erreur de jugement. On oublie souvent la suite : Fisher y a perdu sa propre fortune, plusieurs millions de dollars, et il a passé les années suivantes à reconstruire une théorie de la déflation par la dette qui reste utilisée aujourd’hui. Il ne mentait pas. Il se trompait, et il a payé.
Sur ce point, les historiens et les économistes ne s’accordent d’ailleurs pas. Une position minoritaire mais sérieuse — défendue notamment par Ellen McGrattan et Edward Prescott dans un travail publié en 2004, dont le titre soutient explicitement que Fisher avait raison — affirme que la valorisation du marché en 1929 était compatible avec les actifs réels des entreprises, et que le krach ne corrige donc pas une bulle. Cette lecture reste largement contestée. La signaler ne coûte rien ; prétendre que la question est tranchée serait malhonnête.
Un mot enfin sur Herbert Hoover et sa formule fameuse, « la prospérité est au coin de la rue », dont on a même tiré une chanson en 1932. Elle lui colle à la peau. Il n’est pourtant pas établi qu’il l’ait prononcée telle quelle : la phrase circule, on la lui attribue, elle résume commodément son optimisme officiel. C’est un bon exemple de ce que fait la mémoire collective — elle condense.
Le 24 octobre, quand un avertissement ne sert plus à rien
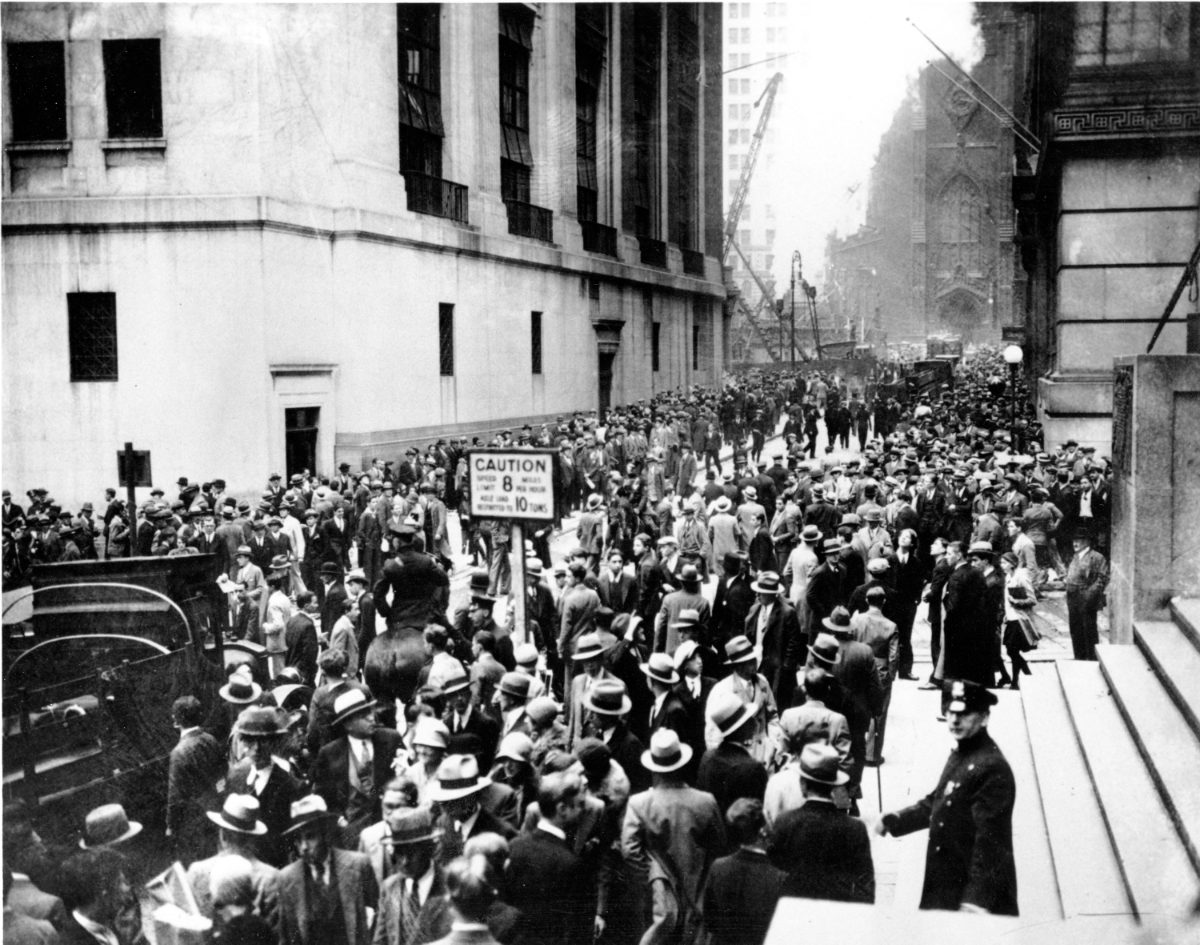
Ce jeudi-là, treize millions de titres sont jetés sur le marché en quelques heures. Le téléscripteur, conçu pour un volume ordinaire, prend des heures de retard : à quatorze heures, les opérateurs travaillent sur des cours qui datent de dix heures et demie. Des câbles de transmission chauffent au point de brûler. Personne ne peut décider la fermeture de la Bourse : son président est en vacances à Hawaï. Le New York Times décrira les ordres froissés jonchant le sol comme des douilles sur un champ de bataille.
Dans l’après-midi, John D. Rockefeller rachète des actions devant les caméras pour afficher sa confiance. Cela ne change rien. À la Maison-Blanche, Hoover prend le thé avec Marie Curie, de passage aux États-Unis, et lui explique que l’Amérique va connaître une prospérité durable. Les deux séances suivantes, le lundi et le mardi 29 octobre, emportent près d’un quart de l’indice ; ce mardi-là, plus de seize millions de titres changent de mains. Les pertes cumulées atteindront quelque 30 milliards de dollars, dix fois le budget fédéral de l’année, davantage que tout ce que la Première Guerre mondiale avait coûté aux États-Unis.
Puis, détail que l’on omet toujours, le marché rebondit. Une bonne partie du terrain perdu est reprise jusqu’au printemps 1930, ce qui permet à la Réserve fédérale d’affirmer que l’effondrement boursier n’a pas d’importance et qu’aucun affaissement de l’économie n’est à craindre. La véritable descente commence après. Du sommet de septembre 1929 au creux de l’été 1932, l’indice perdra près de 90 % de sa valeur.
Le plombier, les banquiers volants, et l’oubli qui arrange
Il faut dire un mot de la légende la plus tenace, parce qu’elle est directement liée à notre question. Le soir où les cours s’effondrent, des opérateurs sortis dans la rue lèvent la tête et aperçoivent un homme suspendu dans le vide au sommet d’un immeuble. La rumeur court dans la foule : il va sauter. Il ne saute pas. C’était un plombier occupé à remettre une gouttière en place.
De cette attente déçue est née l’imagerie des banquiers se jetant par les fenêtres de Wall Street. Les caricaturistes ont fait le reste. Or les relevés de mortalité de New York ne montrent pas de vague de suicides à l’automne 1929 : il y en eut quelques-uns, spectaculaires, et le taux de suicide américain montait déjà depuis le milieu de la décennie. La légende est fausse. Ce qu’elle raconte est vrai autrement : une foule ruinée voulait voir les responsables payer, et faute de procès, elle s’est offert une image.
La seconde légende est plus utile encore à démonter, et elle est plus confortable pour tout le monde : personne n’avait rien vu venir. Elle transforme un enchaînement de décisions en catastrophe naturelle. Elle dispense d’expliquer pourquoi Warburg a été traité de saboteur, pourquoi les mises en garde de la Réserve fédérale sont restées lettre morte, pourquoi Babson faisait rire. Si personne ne savait, personne n’a fauté. C’est exactement ce que l’histoire réelle interdit de conclure.
Ce que cet épisode éclaire
Je me garderai de juger les opérateurs de 1929 avec les manuels de 2026. Ils travaillaient sans statistiques nationales fiables, sans comptabilité normalisée des entreprises, sans aucune régulation des marchés — la commission chargée de les surveiller ne naîtra qu’en 1934, et Roosevelt en confiera curieusement la présidence à Joseph Kennedy, que le Sénat s’apprêtait à inquiéter pour spéculation. Leur monde ne disposait pas des instruments qui nous paraissent évidents.
Mais l’histoire de ces avertissements dit quelque chose qui n’a pas vieilli. Le problème n’a jamais été de produire le signal : il était là, daté, signé, publié. Le problème est qu’un avertissement dont la prise au sérieux coûte immédiatement cher à celui qui l’écoute a très peu de chances d’être écouté. On l’a revu à l’été 2007, quand des analystes décrivaient depuis des mois ce qui allait se produire sur les crédits immobiliers américains. Ce n’est pas une leçon de morale, plutôt une contrainte de mécanique sociale.
Reste une question que je laisse ouverte, parce que je ne sais pas y répondre : Babson avait-il raison, ou avait-il simplement fini par tomber juste à force de répéter la même chose ? Les deux, sans doute. Et cela ne console personne, car un avertissement juste pour de mauvaises raisons est encore plus facile à écarter qu’un avertissement faux.