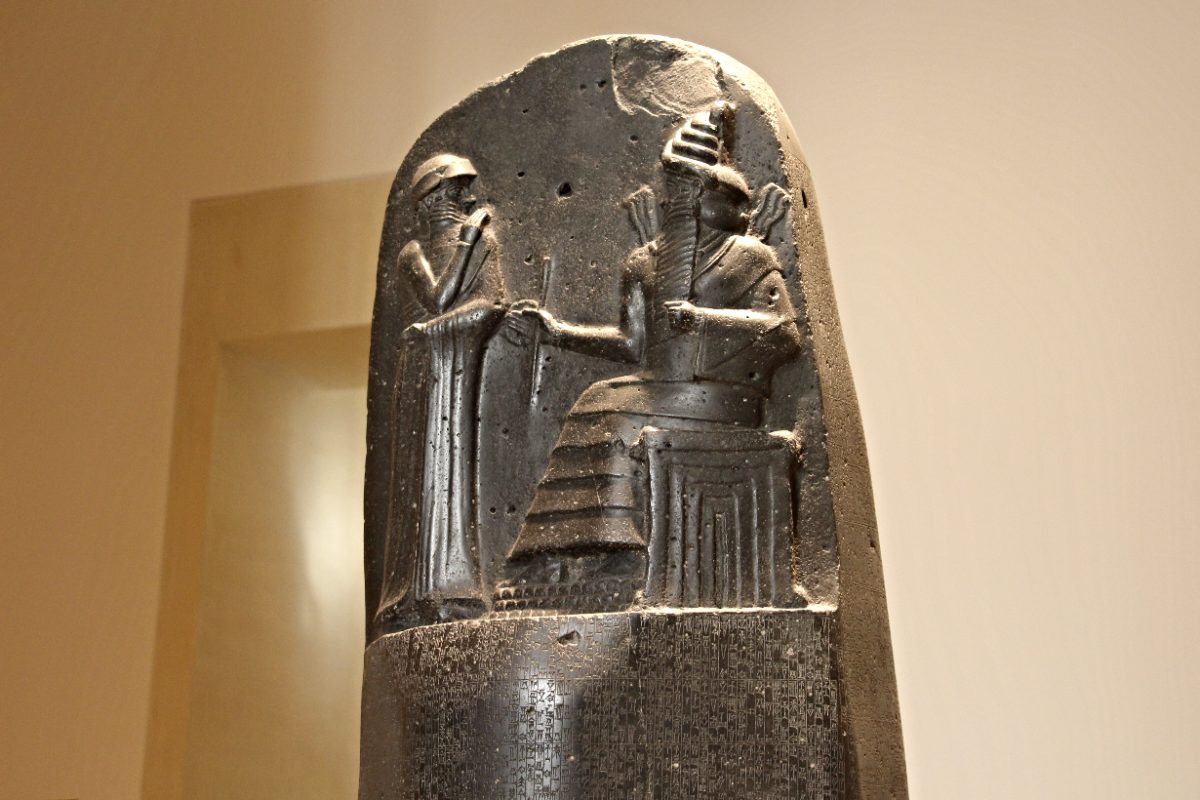
Un grenier de temple à Sumer, une table de changeur en Grèce, une stèle de basalte à Babylone : l’histoire des banques commence vers 3000 avant notre ère. Pendant l’essentiel de ces cinquante siècles, elle ne concerne ni vous ni moi : rois, marchands et armateurs forment toute la clientèle. Le jour où la France ouvre enfin un compte aux gens modestes, en 1818, ce n’est pas par générosité.
Vers 3000 avant notre ère, dans une cité de Mésopotamie qui vient tout juste d’apprendre à écrire, un scribe note sur une tablette d’argile la quantité de céréales qu’un homme vient de laisser au temple. Le geste a tout l’air d’un acte religieux. Il est comptable.
Le premier banquier connu était un temple, et il stockait du grain
Ces traces de dépôts de céréales ont été retrouvées, et elles comptent parmi les plus anciens indices d’un métier proche de celui du banquier : quelqu’un garde le bien d’autrui, le fait circuler, en tient le registre. Cela se produit peu après l’invention de l’écriture, ce qui n’a rien d’un hasard : sans support pour consigner qui a déposé quoi, aucun dépôt n’est possible.
Le temple ne se contente pas d’entasser les sacs. Il prête la marchandise, la revend, la remet en circulation. Et lorsque la récolte suivante est mauvaise, il rouvre ses réserves : du grain redistribué pour être semé de nouveau, ou vendu à un tarif volontairement contenu afin d’éviter une flambée des prix. Une assurance collective, cinq mille ans avant le mot.
L’unité de compte n’est pas une pièce, c’est un sac de blé. Avant la monnaie, on troque ; puis on adopte un étalon de référence — le grain — qui permet de comparer ce que valent une chèvre, une jarre d’huile et une journée de travail. La comptabilité précède la monnaie, et de loin.
Vers 1750 avant notre ère, à Babylone, le roi Hammourabi fait graver une stèle de pierre qui porte l’un des plus vieux textes juridiques connus. On en retient d’ordinaire la loi du talion. On y lit aussi, et c’est beaucoup moins célèbre, des dispositions sur les prêts commerciaux, sur les taux d’intérêt, sur le remboursement des dettes et sur le dépôt de biens. Le code que tout le monde associe à « œil pour œil » légifère en réalité sur le crédit.
Un détail achève de renverser l’image d’Épinal du banquier cupide et profane : dans les temples, ce sont des prêtresses qui tiennent ces comptes et administrent les biens comme des banquières. Et leur premier client est le roi, qui traite le sanctuaire en réserve de richesses et lui emprunte à bas taux. Ce n’est pas la finance qui s’est détachée du sacré : elle en est sortie.
La table du changeur : Athènes, Alexandrie, Rome
Aux alentours du VIIe siècle avant notre ère apparaît la monnaie frappée, dont le poids et la valeur sont garantis par l’autorité qui l’émet. L’échange s’en trouve considérablement simplifié. Mais chaque cité bat sa propre monnaie, et c’est précisément là que naît un métier.
Au IVe siècle avant notre ère, dans le monde grec, il faut quelqu’un capable de dire ce que vaut la pièce du marchand qui vient de débarquer au port. Cet homme s’installe derrière une table de change — la trapeza —, d’où son nom de trapézite. Il ne change pas seulement des pièces : il ouvre des comptes, il prête à des particuliers et jusqu’à des cités entières, à des taux qui vont de 12 à 20 %. La banque n’a alors ni façade ni coffre-fort. Elle tient dans un meuble, une balance et la réputation de celui qui s’y assoit.
La première trace écrite d’un mot désignant clairement ce métier apparaît au IIIe siècle avant notre ère, notamment en Égypte, et il renvoie d’abord au change. C’est aussi en Égypte, au même siècle, que naît une banque d’État, dite banque royale, dont le siège est à Alexandrie : elle gère les affaires du souverain sur tout le territoire, dispose de représentations dans de nombreuses villes, y encaisse et y paie, parfois pour des particuliers.
Sous l’Empire romain, le relais est pris par des banquiers privés — les argentarii des sources latines. Certains suivent les armées en campagne, constituant un réseau financier international rudimentaire mais réel. Le trait commun de ces institutions antiques reste pourtant le même : ce sont des banques de dépôt et de change. L’épargne et le crédit du citoyen ordinaire ne sont pas leur métier, et ne le seront pas avant très longtemps.
L’interdit chrétien n’a pas tué le crédit : il l’a déplacé
Avec la christianisation de l’Europe, le prêt à intérêt est condamné comme immoral. On en conclut souvent que la finance médiévale s’est arrêtée là. C’est l’inverse qui se produit : l’activité se reporte sur ceux que cette morale n’oblige pas, principalement les juifs et les Lombards venus d’Italie du Nord.
Une des premières banques lombardes est créée à Venise en 1151. Le réseau essaime ensuite à travers l’Europe et laisse sa marque dans la toponymie : la rue des Lombards, à Paris, porte encore le nom de ces prêteurs. Ce sont eux, également, qui mettent en place l’ancêtre du compte courant.
L’autre grande invention de la période vient d’ailleurs : la lettre de change, développée par les négociants banquiers d’Asie et du Proche-Orient. On confie son argent à un banquier avant de partir ; on emporte un document ; à l’arrivée, un correspondant paie la somme. On ne voyage plus avec ses économies sur soi, à une époque où la route est le principal risque financier. Et comme le taux de change entre deux monnaies peut absorber la rémunération du service, l’opération contourne l’interdit sans le heurter de front.
Une fois les mœurs assouplies, une hiérarchie du crédit s’installe, que l’on résume volontiers ainsi : les juifs prêtent aux pauvres, les chrétiens à la bourgeoisie, les banquiers florentins comme les Médicis aux très riches et aux puissants. Le schéma est commode. Il est aussi trop propre : les archives comptables montrent des situations largement plus enchevêtrées, et les historiens se gardent de le prendre au pied de la lettre. Il donne cependant la bonne échelle sociale — nulle part, dans cette pyramide, il n’est question d’ouvrir un compte à un journalier.
Reste une question rarement posée : prêter au roi, est-ce une position de force ? Deux affaires françaises suggèrent le contraire. Philippe le Bel fait massacrer les Templiers, devenus considérablement riches à force de financer l’État. Un siècle et demi plus tard, Charles VII monte un complot contre Jacques Cœur, son propre bailleur de fonds, et le fait emprisonner — les dettes de la couronne s’effacent au passage. Sur les motivations réelles de Philippe le Bel, les historiens débattent encore : cupidité royale, calcul politique, conviction religieuse, les trois mêlées. Mais le résultat financier, lui, ne prête pas à discussion. La faillite d’État médiévale ne se déclare pas. Elle s’exécute.
Anvers, Amsterdam, Paris : des règles bien avant des clients
À la Renaissance, l’Italie du Nord invente autre chose : des institutions mi-privées mi-publiques, dont la Casa di San Giorgio, fondée à Gênes au début du XVe siècle, est l’exemple le plus connu. Elles financent à la fois les affaires de la région et les grands projets de la communauté. Au XVIe siècle, Anvers accueille la première bourse de cotation des matières premières : les prix cessent d’être une affaire de gré à gré. Précisons-le, car la confusion est tenace : la bourse et la banque ne font pas le même métier, même si elles interagissent dans un même système.
En 1609 naît la Banque d’Amsterdam, généralement considérée comme la première banque centrale. Elle stocke, échange, transfère — et surtout, elle impose des règles aux autres acteurs. C’est là le vrai saut : le système bancaire européen se dote d’une autorité avant de se doter d’une clientèle populaire.
À la fin du XVIIIe siècle, la banque est devenue une entreprise qui investit sur tous les fronts, assurances comprises, et qui arme les expéditions commerciales liées à l’expansion coloniale. La Révolution de 1789 marque un coup d’arrêt pour les financiers. Puis, en 1800, tout juste installé au pouvoir, Napoléon crée avec les plus gros banquiers de l’époque la Banque de France, chargée de surveiller le système et autorisée à émettre de la monnaie. Au début du XIXe siècle, l’État vend des banques pour renflouer ses caisses ; beaucoup restent aux mains de grandes familles, les Rothschild, les Mallet. Le client type n’a toujours pas changé.
1818 : le tournant discret de l’histoire des banques en France
C’est cette année-là, sous Louis XVIII, que la Caisse d’Épargne met en place le livret d’épargne. Pour la première fois en France, une population modeste peut déposer de petites sommes et les faire fructifier. Cinquante siècles après le grenier mésopotamien, le guichet s’entrouvre.
Faut-il y voir un geste social ? La lecture bienveillante existe : le livret naît dans le sillage d’un courant philanthropique qui veut donner aux ouvriers un moyen d’échapper à l’usure et à l’imprévu. La lecture cynique existe aussi, et elle a des arguments : l’État y trouve son compte, puisque les dépôts collectés finiront centralisés à la Caisse des dépôts et consignations, placés notamment en rentes publiques. Autrement dit, l’épargne populaire finance la dette du pays. Les deux motifs ont sans doute coexisté ; les trancher revient à réécrire l’époque avec nos catégories.
Ce livret, spécificité française devenue plus tard le livret A, deviendra l’un des produits bancaires les plus utilisés du pays. Il faut pourtant se garder d’un contresens : posséder un livret d’épargne, au XIXe siècle, ce n’est pas être bancarisé. Pas de compte courant, pas de moyen de paiement, aucun crédit. On a le droit de mettre de côté, rien de plus. Le peuple entre dans la banque par la porte de service.
Le vrai basculement tient sur un bulletin de salaire
Au début de la Troisième République, la France compte environ 2 000 agences bancaires locales : de petites maisons tenues par des banquiers privés, dépendantes de la Banque de France. Face à l’Angleterre, dont les grandes institutions cumulent déjà dépôt des particuliers et investissement de marché, le retard est net. Des compagnies naissent pour le combler — le Crédit lyonnais, la Société générale — et absorbent les petits banquiers locaux. Elles font ce que personne n’avait fait : un réseau d’agences et de la publicité pour attirer l’épargne des ménages. Cela fonctionne. À la veille de la Première Guerre mondiale, le Crédit lyonnais compte 600 000 clients.
Le réveil est brutal. Dès les premiers combats de 1914, la population se rue aux guichets pour récupérer son argent. Le mécanisme est implacable : une banque fait travailler les dépôts, elle ne les garde pas empilés dans une salle forte. Si tout le monde retire en même temps, elle tombe. Le gouvernement limite donc le montant des retraits. Les guichets restent ouverts, mais l’épargnant n’est plus maître de son propre dépôt. Une génération à peine après avoir découvert la banque, des centaines de milliers de Français apprennent ce que « fonds indisponibles » veut dire. L’image du métier ne s’en remettra pas de sitôt.
La crise boursière de 1929, à New York, aggrave tout. Consommation et investissement s’effondrent, dix années de dépression suivent, beaucoup préfèrent garder leur argent en liquide. Plusieurs milliers de banques ferment aux États-Unis, plusieurs centaines en France, soit environ un quart des établissements de l’époque. Une partie des économistes considère que cette crise a pesé dans l’arrivée d’Hitler au pouvoir en Allemagne ; d’autres jugent la chaîne causale plus indirecte, et la question reste discutée. Ce qui n’est pas discuté, c’est la réponse politique : dès 1933, aux États-Unis, le Glass-Steagall Act sépare strictement les banques des grandes entreprises de celles des particuliers et des PME. La France suit une logique voisine et nationalise, à la Libération, ses grands établissements de dépôt.
Puis viennent les deux mesures qui font enfin de chaque Français un client. La carte bancaire, d’abord, lancée dans la seconde moitié du XXe siècle. L’obligation, ensuite, faite aux employeurs de verser le salaire sur un compte au-delà d’un certain montant — une contrainte étendue par étapes, jusqu’à devenir la norme. Ce n’est pas une campagne de publicité qui a bancarisé le pays : c’est une feuille de paie. Le résultat se lit dans les chiffres : au cours des années 1960 et 1970, les dépôts en banque sont multipliés par trois en dix ans à peine.
La suite est un mouvement de balancier. En 1982, les grandes banques françaises sont nationalisées, pour sécuriser leur gestion et en sauver quelques-unes qui déclinaient. Deux ans plus tard, une nouvelle loi bancaire refond le cadre. En 1987, sous Chirac, une bonne partie de ces banques est privatisée. Vingt ans plus tard, la crise de 2008 rouvre exactement le débat que Roosevelt croyait avoir clos en 1933 : jusqu’où faut-il séparer la banque du particulier de celle qui spécule ?
On entend souvent que la défiance envers les banques serait un produit de notre époque, née des crises récentes. L’histoire dit autre chose : au Moyen Âge déjà, celui qui maniait l’argent d’autrui était mal considéré, et l’on préférait confier ce rôle à ceux que l’on tenait à distance. Ce qui est neuf, c’est le compte lui-même. Pendant l’immense majorité de ces cinq mille ans, la banque a servi les temples, les rois, les marchands, les Médicis — pas le salarié. Qu’un ouvrier, une caissière, un étudiant disposent aujourd’hui d’un compte, d’une carte et d’un livret date d’à peine deux générations, et cela est venu par la loi et par le bulletin de salaire bien plus que par la générosité des établissements.